Stablecoin obok zwykłej płatności: o co zapytać dostawcę przed wdrożeniem
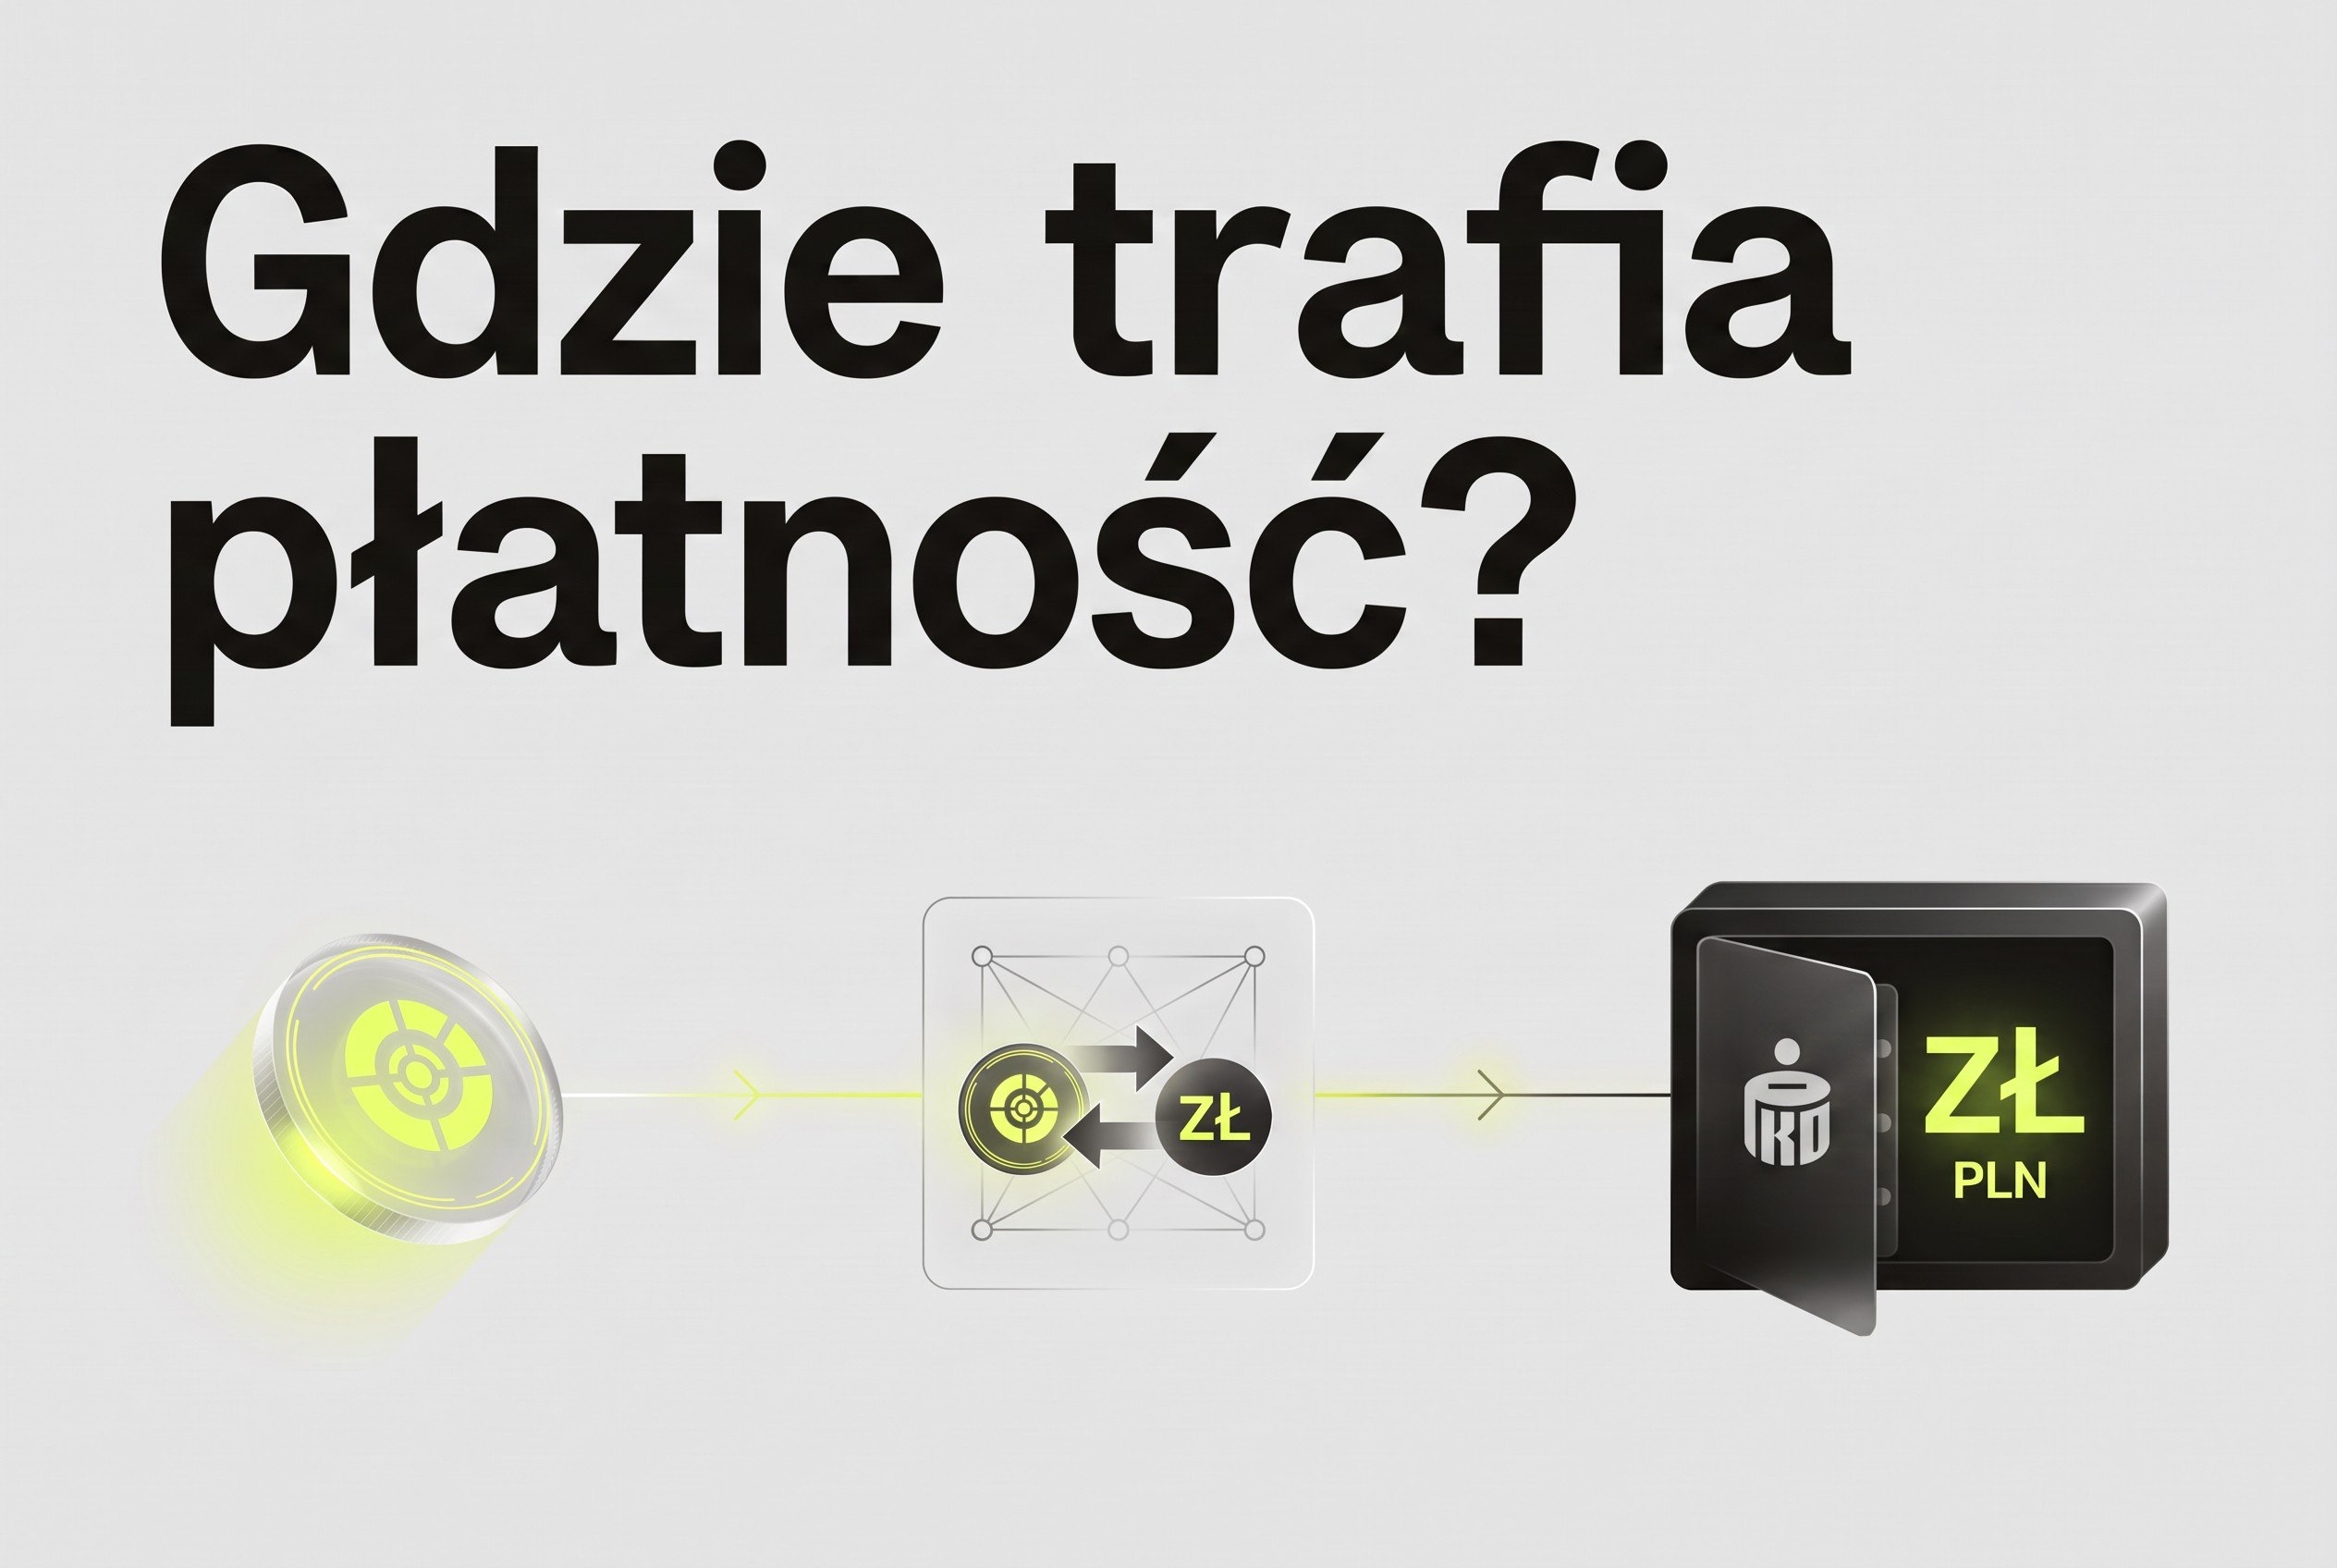
Mastercard i BVNK ogłosiły 15 października 2026 r. uruchomienie Global Money Platform. Platforma ma pozwalać firmom łączyć tradycyjne waluty i stablecoiny w jednym systemie, wymieniać je oraz zlecać wypłaty na rachunki bankowe. Brzmi jak prostsza droga do płatności międzynarodowych. Dla polskiego MŚP ważniejsze od samej technologii jest jednak pytanie: co dokładnie stanie się z pieniędzmi od momentu zapłaty przez klienta do wpływu na konto firmy?
Stablecoin to cyfrowy token, którego wartość ma być powiązana z określoną walutą lub innym aktywem. Sama nazwa nie mówi jeszcze, kto go emituje, jakie prawa ma posiadacz ani po jakim kursie pośrednik wymieni go na złote. Zanim dodasz taką metodę płatności obok karty i przelewu, przejdź z dostawcą przez trzy obszary: rozliczenie, dostępność oraz odpowiedzialność.
1. Jak zostanie rozliczona konkretna sprzedaż?
Wyobraźmy sobie firmę sprzedającą oprogramowanie klientowi z zagranicy. Wystawia fakturę na 1000 euro, klient płaci stablecoinem powiązanym z dolarem, a firma chce otrzymać złote na rachunek. Między zapłatą a wypłatą pojawia się kilka osobnych operacji. Każda może mieć własny kurs, opłatę i moment wykonania.
Poproś dostawcę o rozpisanie takiego przykładu na liczbach. Kto przyjmuje token? Czy firma w jakimkolwiek momencie staje się jego posiadaczem, czy dostaje wyłącznie wypłatę w tradycyjnej walucie? Kiedy ustalany jest kurs wymiany? Jakie są opłaty za przyjęcie płatności, przewalutowanie i wypłatę? Ile wpłynie na konto, jeśli klient zapłaci w piątek wieczorem, a wypłata bankowa nastąpi w poniedziałek?
Równie ważny jest ślad w dokumentach. Zapytaj, czy dla każdej transakcji otrzymasz identyfikator płatności, datę, kwotę otrzymaną od klienta, zastosowany kurs, wszystkie potrącenia i kwotę wypłaty. Księgowość powinna móc powiązać te dane z fakturą i wyciągiem bankowym. Przed uruchomieniem usługi warto pokazać przykładowy raport osobie odpowiedzialnej za księgowość w firmie, zwłaszcza jeśli po drodze firma ma posiadać token.
2. Co jest dostępne dla naszej firmy już dziś?
Komunikat o uruchomieniu platformy nie oznacza, że każda jej funkcja działa dla każdego przedsiębiorcy i na każdym rynku. Mastercard podaje, że platforma jest dostępna przez BVNK, ale rozszerzenie wypłat do ponad 40 walut w ponad 200 krajach i terytoriach opisuje jako plan na 2027 r. Zasięg całej sieci nie jest więc odpowiedzią na pytanie, czy konkretny polski sklep może dziś przyjąć dany token i otrzymać wypłatę w PLN.
Poproś o pisemne potwierdzenie: które stablecoiny, waluty, kraje klientów i typy transakcji obejmuje oferta dla Twojej firmy? Czy usługa dotyczy płatności w sklepie internetowym, wypłat dla kontrahentów, czy obu zastosowań? Jakie są limity, godziny realizacji i warunki wstrzymania transakcji? Czy integracja działa z obecnym sklepem lub aplikacją, a jeśli nie, jakie zmiany trzeba wprowadzić?
Sprawdź też, jakie podmioty rzeczywiście świadczą poszczególne usługi. Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) udostępnia rejestr emitentów tokenów pieniądza elektronicznego i dostawców usług związanych z kryptoaktywami. Samo znalezienie nazwy w rejestrze nie zastępuje sprawdzenia zakresu uprawnień i tego, która spółka będzie stroną Twojej umowy.
3. Kto odpowiada, gdy płatność nie dotrze?
Przy zwykłej płatności firma wie, gdzie szukać statusu przelewu lub zgłosić reklamację. Przy płatności wykorzystującej stablecoin może uczestniczyć więcej podmiotów: dostawca interfejsu, operator wymiany, emitent tokena i bank obsługujący wypłatę. W umowie powinno być jasne, kto odpowiada za każdy etap.
Zapytaj dostawcę, co dzieje się, gdy klient wyśle token w niewłaściwej sieci, przelew zostanie zatrzymany do kontroli albo wypłata na konto bankowe się opóźni. Kto informuje klienta i firmę? Kto prowadzi reklamację, w jakim terminie i na podstawie jakich danych? Jak wyglądają zwroty oraz pomyłki w adresie lub kwocie? Poproś o procedurę na piśmie, a nie tylko zapewnienie, że „wsparcie pomoże”.
Warto też ustalić, jakie prawa wiążą się z samym tokenem. Unijne rozporządzenie MiCA w art. 49 przewiduje, że posiadacz tokena pieniądza elektronicznego może w dowolnym momencie żądać od emitenta wykupu według wartości nominalnej, w walucie, do której token się odnosi. Nie należy jednak zakładać, że każdy produkt nazywany stablecoinem ma identyczną konstrukcję ani że wykup tokena oznacza wypłatę w PLN po oczekiwanym kursie. Poproś o nazwę tokena, jego emitenta, warunki wykupu i opis dodatkowej wymiany walutowej.
Jedna próbna ścieżka mówi więcej niż prezentacja
Przed decyzją o wdrożeniu przeprowadź z dostawcą próbę od początku do końca: od zamówienia i płatności, przez potwierdzenie dla klienta, po raport oraz wpływ na firmowe konto. Zrób to także dla zwrotu. Zapisz rzeczywisty czas, kwoty i osoby odpowiedzialne za wyjątki. Jeśli któregoś etapu nie da się jeszcze przetestować dla Twojej firmy, potraktuj go jako planowaną funkcję, a nie gotowy element oferty.
Warto zapamiętać: stablecoin może być użytecznym sposobem przesłania wartości, lecz o przydatności w firmie decyduje całe rozliczenie — od wpłaty klienta po pieniądze, dokumenty i odpowiedzialność za błędy.